
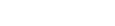

Определение конечного бенефициарного собственника юридического лица не сводится к установлению физического лица, которое владеет 25 % или больше уставного капитала или прав голоса. Ключевым критерием является решающее влияние на деятельность юридического лица, которое может осуществляться также через цепь контроля или иные фактические механизмы управления.
Методология определения юридическим лицом конечного бенефициарного собственника предусматривает последовательное исследование прямого и непрямого влияния. При этом формальное владение корпоративными правами не всегда означает, что лицо является КБС. В частности, владелец доли в 25 % и больше может не признаваться бенефициарным собственником, если фактически выступает в качестве номинального владельца, держателя, коммерческого агента или посредника.
В то же время КБС может быть физическое лицо, которое не владеет соответствующей частью, но фактически имеет возможность определять деятельность юридического лица. О таком влиянии могут свидетельствовать, в частности, возможность давать обязательные указания органам управления, влиять на их состав, согласовывать существенные условия сделок, контролировать операции по банковским счетам или определять основные условия хозяйственной деятельности.
Когда изменяются правила определения КБС, важно вовремя увидеть не только сам факт изменений, но и новые требования, которые придется учесть в работе. Не тратьте время на поиск и сопоставление изменений самостоятельно. Проверяйте нормативные обновления и их практические последствия в LIGA360.
Для установления КБС юридическому лицу может понадобиться анализ не только данных ЕГР и структуры собственности, но и устава, корпоративных договоров, протоколов органов управления, финансовой и налоговой отчетности, договоров, информации из украинских и иностранных реестров, а также объяснений участников и должностных лиц.
При сложной структуре собственности анализ не должен завершаться на первом юридическом лице-участнике. Необходимо исследовать всю цепь владения и контроля до установления физического лица, которое в конечном итоге осуществляет решающее влияние.
При этом законодательный подход допускает и ситуацию, когда КБС отсутствует. Однако такое заключение должно быть результатом проведенного исследования и надлежащего обоснования, а не формального предположения.
После определения КБС юридическое лицо должно не только зафиксировать результат проверки, но и поддерживать информацию в актуальном состоянии. Изменение органов управления, полномочий участников, положений устава или договорных механизмов контроля может повлиять на определение лица, которое фактически контролирует юридическое лицо.
Таким образом, установление КБС предусматривает анализ трех основных уровней: формальной структуры собственности, цепи опосредствованного владения и фактических механизмов контроля. Самой доли в 25 % для полноценного заключения о бенефициарном собственнике может быть недостаточно.
В полной аналитической статье разбираем алгоритм определения КБС, документы для проверки и признаки фактического контроля.